2018年智慧工厂行业市场现状与发展前景分析 制造业需求强烈,系统集成服务成关键引擎
一、智慧工厂定义与范畴
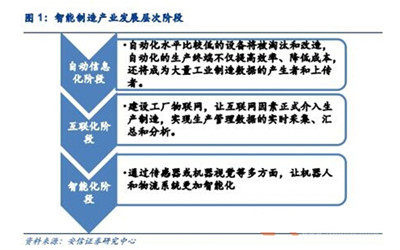
智慧工厂是在数字化工厂基础上,以物联网、云计算、大数据、人工智能等新一代信息技术为支撑,实现生产设备网络化、生产数据可视化、生产过程透明化、生产现场无人化的现代化制造体系。其核心架构涵盖设备层、控制层、执行层、管理层与决策层,通过纵向集成与横向协同,打通从订单到交付的全价值链。人工智能行业应用系统集成服务作为智慧工厂落地的关键环节,承担着将AI算法、机器视觉、工业机器人、边缘计算等技术模块与制造场景深度融合的职责,是连接技术供给与制造需求的核心桥梁。
二、2018年智慧工厂行业发展现状
(一)市场规模与增长态势
2018年,中国智慧工厂市场规模保持较快增长。在《中国制造2025》战略深入推进、制造业转型升级需求持续释放的背景下,智能装备、工业软件、工业互联网平台等细分领域均实现两位数增长。从产业结构看,智能装备投资仍占据较大比重,但工业软件与系统集成服务的增速明显快于硬件设备,产业价值重心由“硬”向“软”迁移的趋势初步显现。
从全球视野看,主要工业国家均在加速布局。德国工业4.0、美国工业互联网、日本社会5.0等战略持续推进,西门子、罗克韦尔、施耐德等国际巨头在数字化工厂整体解决方案领域保持领先,中国本土系统集成商则在性价比、本地化服务响应速度与行业场景理解方面形成差异化优势。
(二)需求端:制造业升级需求强烈
2018年智慧工厂需求端的核心特征可概括为“强需求、多层次、快迭代”。
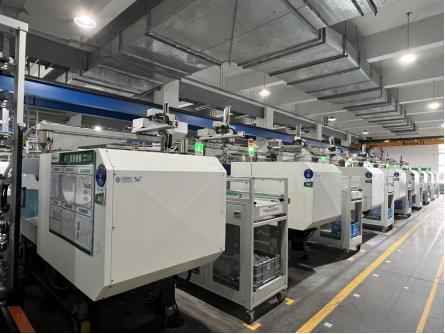
第一,劳动力成本上升与招工难倒逼自动化改造。 制造业人员工资持续上涨,一线操作工流动性加大,珠三角、长三角等制造密集区域尤甚。企业通过部署工业机器人、自动化产线与智能仓储物流系统替代重复性人工,投资回收期普遍缩短至2—3年。
第二,个性化定制与柔性生产需求增长。 消费端需求碎片化趋势明显,大批量单一品种生产模式难以适应市场变化。智慧工厂所具备的柔性排产、快速换线、数据驱动决策能力,成为制造企业提升订单响应速度的重要手段。
第三,质量追溯与安全合规要求提升。 食品药品、汽车零部件、电子制造等行业对全流程质量追溯的监管要求趋严,推动企业建设覆盖原料入厂、生产过程、成品出库的数字化追溯体系。
第四,能源与资源效率压力加大。 环保约束与用能成本上升促使企业关注能耗精细化管理,智慧工厂中的能源管理系统成为高耗能行业改造的优先选项。
(三)供给端:系统集成服务能力加速构建
人工智能行业应用系统集成服务在2018年呈现三类主体竞合的格局:
一是传统自动化系统集成商向智能化升级。 依托既有PLC、SCADA、MES实施经验,叠加机器视觉、预测性维护等AI能力,为存量客户提供渐进式改造方案,粘性较强但AI底层能力偏弱。
二是ICT与互联网企业切入工业场景。 云计算与大数据企业以工业互联网平台为载体,提供设备上云、数据分析与AI模型训练服务,在平台层形成优势,但在OT侧现场实施经验与行业知识积累方面仍需补课。
三是行业专精型集成服务商崛起。 聚焦3C电子、锂电、光伏、汽车零部件等高景气细分行业,提供从产线设计、设备选型、AI视觉检测部署到MES/WMS集成的交钥匙服务,凭借场景理解深度与交付效率获得客户认可。
供给端的关键矛盾在于:通用型AI能力充裕,但面向具体制造场景的工程化落地能力稀缺。 算法精度高不等于产线可用,系统集成服务的价值恰在于将技术能力转化为稳定、可靠、可维护的生产力。
三、当前行业面临的主要挑战
其一,系统集成非标化程度高,规模复制困难。 不同行业、不同工厂的设备协议、工艺流程、管理习惯差异显著,项目交付高度依赖工程师经验,边际成本难以快速下降。
其二,数据孤岛与协议壁垒尚未根本打破。 老旧设备占比高,多品牌PLC、机器人、仪表共存,数据采集与互联互通成本居高不下,制约AI模型的数据基础质量。
其三,复合型人才缺口明显。 既懂工业工艺又掌握AI与软件开发的系统集成人才供不应求,成为服务商交付能力扩张的瓶颈。
其四,投资回报预期与实施周期存在错配。 部分企业对智慧工厂改造期望“一步到位”,而实际推进需分阶段迭代,项目周期拉长影响决策信心。
四、发展前景展望
(一)政策持续加码,需求红利延续
智能制造试点示范、工业互联网创新发展工程等政策持续落地,叠加地方层面对数字化车间、智能工厂的补贴与税收优惠,制造业智能化改造需求具备较强的政策托底。预计未来数年智慧工厂相关投资仍将保持较高增速,中西部制造业转移区域与中小企业市场将成为新的增量来源。
(二)系统集成服务向“平台化+行业化”演进
单纯的项目制交付难以支撑规模化成长,领先的系统集成服务商将沿着两条路径演进:一是沉淀标准化组件与低代码工具链,将共性能力平台化,降低单项目交付边际成本;二是深耕若干高价值行业,形成可复用的行业解决方案模板与工艺知识库,以行业专精度构筑竞争壁垒。
(三)AI应用从单点检测向全流程渗透
2018年AI在制造场景的落地以机器视觉质检为主。AI应用将进一步向工艺参数优化、设备预测性维护、排产调度、能耗优化等环节延伸,系统集成服务的重心也将从“部署单点AI应用”转向“构建数据驱动的持续优化闭环”。这要求集成商具备数据治理、模型运维与业务理解三重能力。
(四)生态协同比单打独斗更重要
智慧工厂项目链条长、涉及面广,单一企业难以覆盖全部环节。设备厂商、平台企业、行业集成商、软件开发商之间形成分工协作的生态体系将成为主流模式。系统集成商在其中扮演“总装厂”角色,整合多方能力向客户交付完整价值。
五、
2018年的智慧工厂行业正处于从概念验证向规模化落地过渡的关键阶段。制造业降本增效、柔性响应、质量追溯的刚性需求构成了行业增长的坚实基础,而人工智能行业应用系统集成服务则是将技术可能性转化为现实生产力的核心纽带。能否跨越非标化交付与人才瓶颈,构建平台化能力与行业深度兼备的服务体系,将决定从业者在下一阶段竞争中的位置。对于制造企业而言,以业务价值为锚、分阶段迭代推进智能化改造,仍是风险可控、收益可期的理性路径。
如若转载,请注明出处:http://www.taohongmu365.com/product/57.html
更新时间:2026-11-19 02:28:39